M&A-Beratung für den strategischen Unternehmenskauf
neomerge begleitet Investoren und strategische Käufer bei der Identifikation, Bewertung und Akquisition von Zielunternehmen – mit M&A-Expertise auf Investment-Banking-Niveau, fundierten Bewertungsanalysen und einer proprietären Technologieplattform mit über 3.000 Investorenprofilen
neomerge berät Prianto Aktionäre beim Verkauf an QBS Software
„Ihr umfassendes hands-on Stakeholder-Management sowie die souveräne Verhandlung des SPA waren entscheidend dafür, unsere cross-border Transaktion reibungslos und zu einer Premium-Bewertung abzuschließen.“
neomerge berät Hannover Finanz bei der Akquisition von 8com
„neomerge zeichnet sich durch erstklassige Deal-Sourcing-Fähigkeiten aus, die auf ihrem proprietären Netzwerk und Zugang zu Technologieunternehmern basieren. Wir freuen uns darauf, unsere Partnerschaft mit neomerge fortzusetzen, während wir unsere Buy-and-Build-Strategie für 8com erweitern.“
neomerge berät cloudfluid Aktionäre beim Verkauf an nTop
„Der strukturierte und disziplinierte Ansatz von neomerge bei der Bewertung und der Verhandlung war von unschätzbarem Wert. Dieter und sein Team haben uns durch eine kurvenreiche Route manövriert und die Transaktion mit einem exzellenten Ergebnis sowohl für uns als auch für das gesamte Team abgeschlossen.“
Wie wir Mehrwert für unsere Mandanten schaffen
M&A-Expertise auf Investment-Banking-Niveau
Fundierte Unternehmensbewertung
Ganzheitliche Prozesskoordination
Proprietärer Technologie-Stack
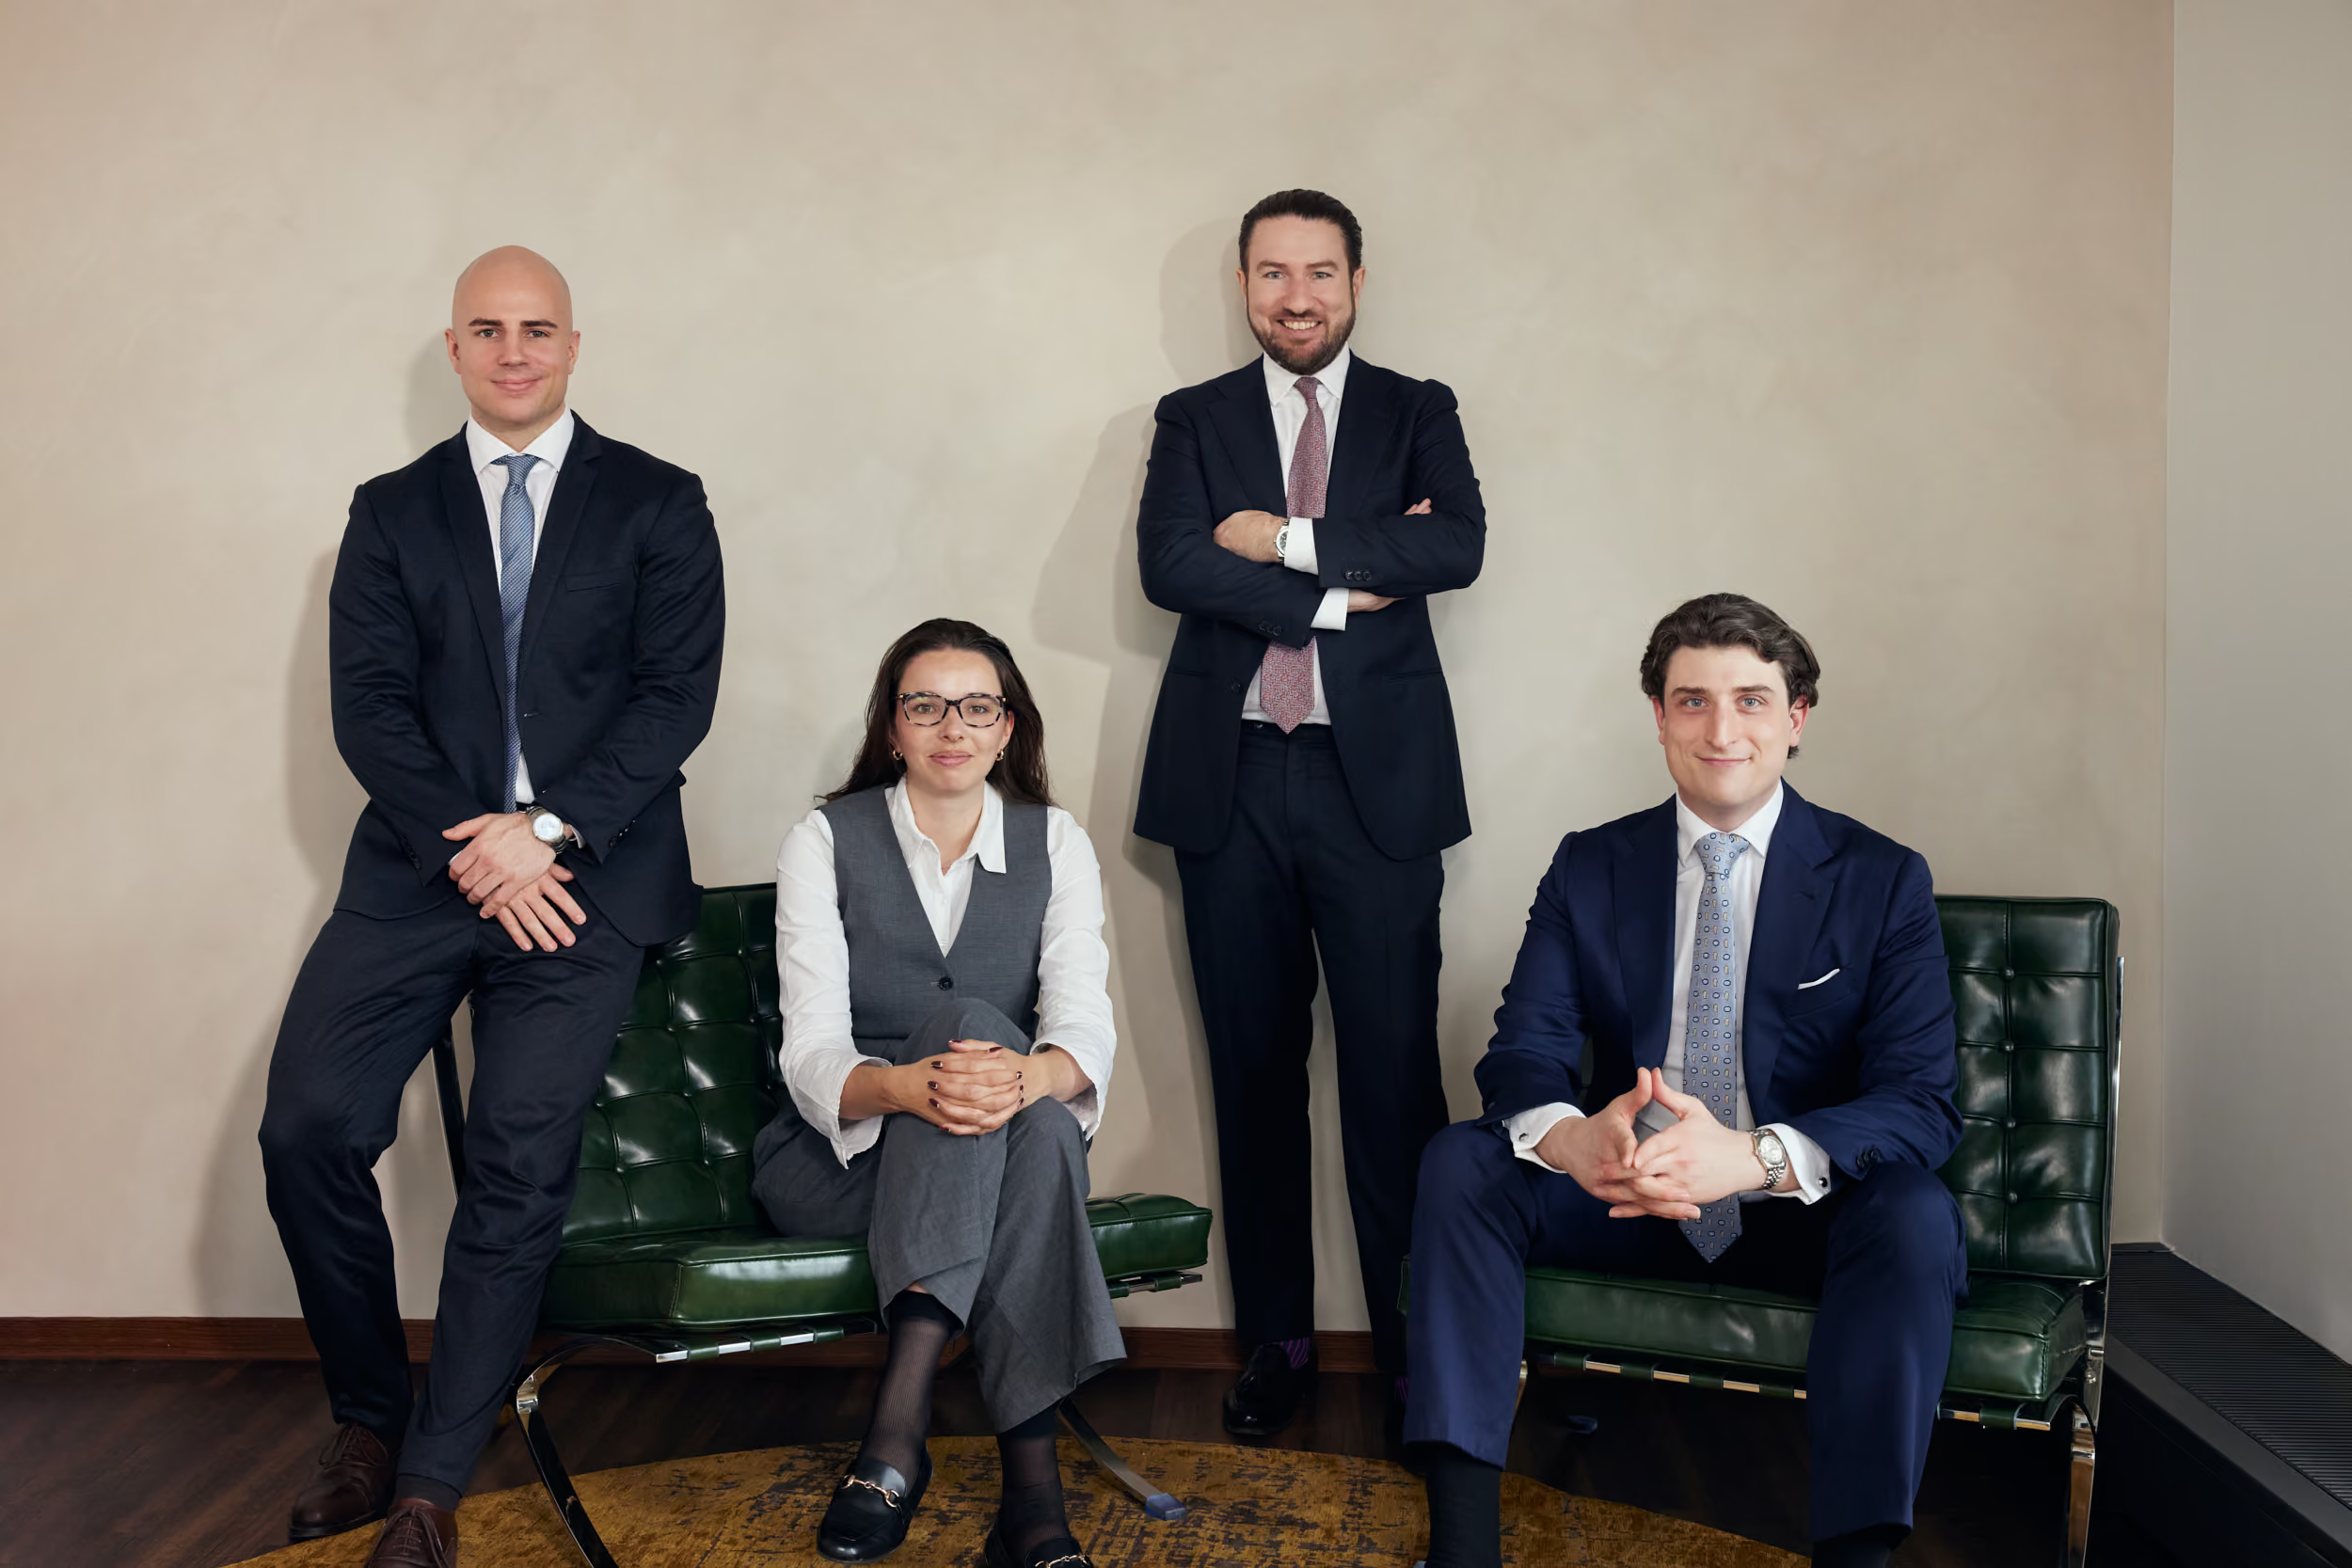
Die neomerge Team-DNA
Innovation
Technologie
Sektorfokus
Unternehmergeist
Erfahrung
Ergebnisorientierung
Unternehmenskauf mit neomerge
Akquisitionsstrategie und Target-Profil
Marktscreening und Target-Identifikation
Ansprache und Erstgespräche
Unternehmensbewertung
Due Diligence und Verhandlung
Unsere Sektoren
„Unser Anspruch bei neomerge ist es, in jedem Projekt die Erwartungen unserer Mandanten zu übertreffen"
Beratungsleistungen für Unternehmer und Investoren
Für Unternehmer
Nachfolgeberatung
Unternehmensverkauf
Unternehmenskauf
Wachstumsfinanzierung
Exit, Growth Equity, Buy & Build…
Sie sind ein Investor?
Hinterlegen Sie Ihre Investmentkriterien, um Deal-Opportunities zu erhalten

Häufig gestellte Fragen
Wie unterstützt neomerge beim Unternehmenskauf?
neomerge begleitet strategische Käufer, Private-Equity-Investoren, Family Offices und Unternehmer ganzheitlich beim Unternehmenskauf. Abhängig von der Ausgangssituation beginnt unsere Beratung mit der Entwicklung einer Akquisitionsstrategie und der systematischen Identifikation geeigneter Zielunternehmen oder unmittelbar mit der Prüfung eines bereits bekannten Targets. Wir unterstützen bei Marktanalyse, vertraulicher Ansprache, Unternehmensbewertung, Letter of Intent, Due Diligence, Kaufpreis- und Vertragsverhandlung sowie Signing und Closing. Dabei koordinieren wir alle relevanten Parteien und Workstreams und schaffen eine belastbare Entscheidungsgrundlage für den Käufer. Unser Anspruch ist, nicht lediglich eine Transaktion abzuschließen, sondern eine strategisch überzeugende Akquisition zu realisieren, deren Wertschöpfungspotenzial die eingegangenen Risiken rechtfertigt.
Für welche Käufer ist die Unternehmenskauf-Beratung von neomerge geeignet?
Unsere Unternehmenskauf-Beratung richtet sich an mittelständische Unternehmen, Konzerne, Private-Equity-Gesellschaften, Family Offices und unternehmerische Investoren, die Unternehmen oder Beteiligungen im DACH-Raum erwerben möchten. neomerge ist besonders auf Akquisitionen in Software, IT-Services, Business Services und weiteren technologiegetriebenen Märkten spezialisiert. Wir unterstützen sowohl Käufer mit etabliertem internem M&A-Team als auch Organisationen, die für einzelne Transaktionen oder eine Buy-and-Build-Strategie zusätzliche Seniorität, Sektorexpertise und Ausführungskapazität benötigen. Der Beratungsumfang wird an den konkreten Bedarf angepasst – von der fokussierten Bewertung eines identifizierten Targets bis zur vollständigen Buy-Side-Begleitung einschließlich Marktscreening und Deal Origination.
Wie läuft ein professioneller Unternehmenskauf ab?
Ein professioneller Unternehmenskauf beginnt mit einer klaren Akquisitionsstrategie und der Definition eines belastbaren Suchprofils. Darauf folgen Marktanalyse, Longlist, Priorisierung und vertrauliche Ansprache geeigneter Zielunternehmen. Nach ersten Managementgesprächen und dem Austausch ausgewählter Informationen wird eine indikative Bewertung erstellt und bei ausreichendem Interesse ein Letter of Intent verhandelt. Anschließend prüft ein interdisziplinäres Team das Target im Rahmen der Due Diligence. Die Erkenntnisse fließen in die aktualisierte Bewertung, die Finanzierungsstruktur und die Verhandlung des Unternehmenskaufvertrags ein. Nach Signing werden die vereinbarten Vollzugsbedingungen erfüllt; mit dem Closing wird die Transaktion vollzogen. Eine frühzeitig geplante Integration beginnt idealerweise bereits vor dem Closing.
Wie entwickelt neomerge eine Akquisitionsstrategie?
Eine erfolgreiche Akquisitionsstrategie wird aus der übergeordneten Unternehmens- oder Investmentstrategie abgeleitet. Gemeinsam mit dem Mandanten definieren wir, welche strategische Lücke durch einen Unternehmenskauf geschlossen werden soll – beispielsweise der Eintritt in einen neuen Markt, die Erweiterung des Produktportfolios, der Zugang zu Technologie und Talenten oder der Aufbau einer Buy-and-Build-Plattform. Daraus entwickeln wir messbare Suchkriterien zu Sektor, Geschäftsmodell, Region, Größe, Wachstum, Profitabilität, Kundenstruktur und Transaktionsform. Zusätzlich werden Investitionsrahmen, Finanzierungskapazität, Integrationsfähigkeit und wesentliche Ausschlusskriterien festgelegt. Das Ergebnis ist ein klarer Investment Case, der die Target-Suche fokussiert und eine konsistente Bewertung möglicher Akquisitionskandidaten ermöglicht.
Wie identifiziert neomerge geeignete Zielunternehmen für einen Unternehmenskauf?
neomerge kombiniert Sektorerfahrung, persönliche Unternehmerkontakte und systematisches Market Mapping mit proprietären Daten- und Crawling-Lösungen. Zunächst wird der relevante Markt in sinnvolle Teilsegmente strukturiert. Anschließend erfassen und analysieren wir potenzielle Zielunternehmen anhand des vereinbarten Suchprofils und ergänzen Unternehmens- und Kontaktdaten aus unterschiedlichen Quellen. Die resultierende Longlist wird nach strategischer Passung, Geschäftsmodell, Größe, Qualität und realistischer Transaktionswahrscheinlichkeit priorisiert. Dadurch entsteht eine fokussierte Shortlist für die Ansprache. Unser datenbasierter Ansatz erweitert die Marktabdeckung über bekannte oder bereits intermediierte Targets hinaus und ermöglicht es, auch schwer zugängliche, proprietäre Transaktionsmöglichkeiten zu identifizieren.
Wie spricht neomerge potenzielle Zielunternehmen diskret an?
Die Ansprache von Unternehmern erfordert eine individuelle, glaubwürdige und vertrauliche Kommunikation. neomerge entwickelt für jedes priorisierte Target eine auf dessen Situation und den Investment Case zugeschnittene Ansprache. Je nach Mandat nutzen wir einen koordinierten Multi-Channel-Ansatz über persönliche Kontakte, Telefon, E-Mail, Brief und LinkedIn. Die erste Kommunikation legt den strategischen Hintergrund und die langfristige Perspektive des Käufers nachvollziehbar dar, ohne sensible Informationen unnötig offenzulegen. Interessierte Unternehmer werden zunächst durch neomerge vorqualifiziert und auf ein Gespräch mit dem Mandanten vorbereitet. Damit entlasten wir interne Ressourcen, erhöhen die Gesprächsqualität und schützen gleichzeitig die Identität, Strategie und Reputation des Käufers.
Was prüft neomerge bei der strategischen Attraktivität eines Zielunternehmens?
Die Attraktivität eines Targets ergibt sich nicht allein aus Umsatz, Ergebnis oder einem günstigen Kaufpreismultiple. neomerge analysiert, ob Geschäftsmodell, Marktposition, Kundenbasis, Produkte, Technologie, Management und Unternehmenskultur zur Akquisitionsstrategie passen. Zusätzlich betrachten wir Wachstumsperspektiven, wiederkehrende Umsätze, Wettbewerbsvorteile, Skalierbarkeit, Abhängigkeiten und mögliche Integrationsrisiken. Für strategische Käufer werden konkrete Umsatz- und Kostensynergien untersucht; bei Finanzinvestoren stehen darüber hinaus Wertsteigerungshebel, Cashflow, Verschuldungskapazität und Exit-Perspektive im Fokus. Diese ganzheitliche Betrachtung unterstützt eine fundierte Go-/No-Go-Entscheidung und verhindert, dass ein finanziell attraktives Target ohne ausreichende strategische oder kulturelle Passung verfolgt wird.
Wie wird ein Zielunternehmen beim Unternehmenskauf bewertet?
Die Bewertung eines Zielunternehmens kombiniert regelmäßig mehrere Methoden. Dazu zählen die Discounted-Cashflow-Methode, Börsenmultiplikatoren vergleichbarer Unternehmen, Multiples abgeschlossener M&A-Transaktionen sowie – insbesondere bei Finanzinvestoren – eine LBO-Analyse. Vor der Bewertung werden historische Finanzdaten und der Businessplan plausibilisiert und um nicht nachhaltige oder einmalige Effekte bereinigt. Neben Umsatz, EBITDA und Cashflow fließen sektorspezifische Faktoren wie Wachstum, wiederkehrende Erlöse, Kundenbindung, Auslastung, Mitarbeiterstruktur, Technologie und Marktposition ein. neomerge unterscheidet zudem zwischen dem Stand-alone-Wert des Targets und möglichen Synergien für den Käufer. Das Ergebnis ist ein nachvollziehbarer Wertkorridor und eine belastbare Grundlage für Angebot, Investment Committee und Verhandlung.
Wie verhindert ein Käufer, bei einem Unternehmenskauf zu viel zu bezahlen?
Eine disziplinierte Kaufpreisfindung beginnt mit einer unabhängigen Bewertung und klar definierten Rendite- beziehungsweise Wertschöpfungsanforderungen. neomerge modelliert den Stand-alone-Wert, realistisch erreichbare Synergien, Integrationskosten und wesentliche Risiken getrennt voneinander. Sensitivitäts- und Szenarioanalysen zeigen, wie sich Veränderungen bei Wachstum, Margen, Finanzierung oder Exit-Multiple auf den Wert auswirken. Erkenntnisse aus Managementgesprächen und Due Diligence werden fortlaufend in Bewertung und Kaufpreismodell übernommen. Darüber hinaus analysieren wir die Kaufpreisbrücke, Zahlungsstruktur und potenzielle Earn-out- oder Rückbehaltungsmechanismen. So wird nicht nur der nominelle Kaufpreis beurteilt, sondern das gesamte wirtschaftliche Risiko der Transaktion. Klare Entscheidungsgrenzen helfen dem Käufer, auch in einer kompetitiven Situation Verhandlungsdisziplin zu bewahren.
Was ist ein Letter of Intent beim Unternehmenskauf?
Der Letter of Intent, kurz LOI, dokumentiert die wesentlichen Eckpunkte einer geplanten Transaktion, bevor die vollständige Due Diligence und die Verhandlung des finalen Kaufvertrags abgeschlossen sind. Typische Inhalte sind Kaufpreis oder Bewertungsmechanik, Transaktionsstruktur, Finanzierungsvorbehalt, Due-Diligence-Umfang, Zeitplan, Exklusivität, Vertraulichkeit und die vorgesehene Rolle der bisherigen Eigentümer. Viele wirtschaftliche Punkte sind noch nicht abschließend bindend; einzelne Regelungen – insbesondere Vertraulichkeit und Exklusivität – können jedoch verbindlich ausgestaltet sein. neomerge unterstützt bei der wirtschaftlichen Strukturierung, der Vorbereitung der Entscheidungsgrundlagen und der Koordination mit den Rechtsberatern. Ein präziser LOI reduziert spätere Missverständnisse und schafft einen klaren Rahmen für die nächste Prozessphase.
Welche Rolle spielt die Due Diligence beim Unternehmenskauf?
Die Due Diligence soll die wesentlichen Annahmen des Investment Case prüfen und Risiken identifizieren, bevor der Käufer eine bindende Verpflichtung eingeht. Je nach Target umfasst sie finanzielle, steuerliche, rechtliche, kommerzielle, operative, technologische, personelle und gegebenenfalls regulatorische Themen. neomerge koordiniert die beteiligten Fachberater, strukturiert Informationsanforderungen, steuert Datenraum und Q&A und bereitet Management- sowie Expertengespräche vor. Die Ergebnisse werden nicht isoliert betrachtet: Wir analysieren ihre Auswirkungen auf Bewertung, Kaufpreis, Garantien, Freistellungen, Finanzierung und Integrationsplanung. Ziel ist eine klare, entscheidungsorientierte Zusammenführung der Erkenntnisse für Management oder Investment Committee und eine konsequente Übertragung der identifizierten Risiken in die wirtschaftliche und vertragliche Transaktionsstruktur.
Was ist der Unterschied zwischen Share Deal und Asset Deal?
Beim Share Deal erwirbt der Käufer Anteile an der Gesellschaft. Die Gesellschaft bleibt mit ihren Verträgen, Vermögenswerten und Verbindlichkeiten bestehen; bei der Übertragung von GmbH-Geschäftsanteilen ist grundsätzlich notarielle Form erforderlich. Beim Asset Deal werden dagegen einzelne Vermögensgegenstände, Verträge und gegebenenfalls Verbindlichkeiten auf den Käufer übertragen. Die zu übertragenden Positionen müssen präzise definiert werden, und bestimmte Rechtsverhältnisse können Zustimmungen oder besondere Übertragungsakte erfordern. Welche Struktur wirtschaftlich sinnvoll ist, hängt unter anderem von Haftungsrisiken, Steuern, Verträgen, Mitarbeitern, Finanzierung und Integrationszielen ab. neomerge analysiert die wirtschaftlichen Auswirkungen gemeinsam mit den mandatierten Rechts- und Steuerberatern; die verbindliche rechtliche und steuerliche Beurteilung erfolgt durch diese Fachberater.
Wie werden Synergien bei einem Unternehmenskauf bewertet?
Synergien werden in Kosten-, Umsatz- und gegebenenfalls Finanzierungseffekte unterteilt und getrennt vom Stand-alone-Wert des Zielunternehmens analysiert. Kostensynergien können beispielsweise aus gemeinsamen Funktionen, IT-Systemen, Einkauf oder Infrastruktur entstehen. Umsatzsynergien resultieren etwa aus Cross-Selling, neuen Kundengruppen, komplementären Produkten oder zusätzlicher geografischer Reichweite. Für jede Synergie werden Höhe, Realisierungswahrscheinlichkeit, Zeitverlauf, erforderliche Investitionen und einmalige Integrationskosten modelliert. Umsatzsynergien werden regelmäßig konservativer bewertet als klar umsetzbare Kosteneffekte. neomerge verwendet die Synergieanalyse sowohl für die strategische Beurteilung als auch für Kaufpreisgrenzen und Integrationsplanung. Entscheidend ist, dass der Käufer nicht den vollständigen selbst geschaffenen Synergiewert vorab an den Verkäufer bezahlt.
Welche regulatorischen Prüfungen können bei einem Unternehmenskauf relevant sein?
Je nach Größe, Marktstellung, Branche und Herkunft des Käufers können regulatorische Freigaben erforderlich sein. In Deutschland kann ein Zusammenschluss der Fusionskontrolle unterliegen, wenn die gesetzlichen Zusammenschlusstatbestände und Umsatz- beziehungsweise Transaktionswertschwellen erfüllt sind. Bei bestimmten Erwerbern und sensiblen Tätigkeiten kann zusätzlich eine außenwirtschaftsrechtliche Investitionsprüfung relevant werden. Darüber hinaus können sektorspezifische Genehmigungen oder vertragliche Zustimmungen erforderlich sein. Diese Themen sollten früh geprüft werden, weil sie Zeitplan, Vollzugsbedingungen und Transaktionssicherheit beeinflussen. neomerge berücksichtigt regulatorische Aspekte in Prozessplanung und Risikobewertung und koordiniert die wirtschaftlichen Workstreams eng mit den spezialisierten Rechtsberatern. Eine verbindliche rechtliche Beurteilung erfolgt stets durch entsprechend qualifizierte Fachberater.
Wie wird ein Unternehmenskauf finanziert?
Die Finanzierung eines Unternehmenskaufs kann aus Eigenmitteln, Bank- oder Akquisitionsfinanzierung, Gesellschafterdarlehen, Verkäuferdarlehen oder einer Kombination verschiedener Instrumente bestehen. Bei Private-Equity-Transaktionen wird häufig eine LBO-Struktur verwendet, bei der ein Teil des Kaufpreises durch Fremdkapital finanziert wird. Maßgeblich sind Cashflow-Stabilität, Verschuldungskapazität, Sicherheiten, Zins- und Tilgungsprofil sowie der künftige Investitionsbedarf des kombinierten Unternehmens. Die Finanzierungsstruktur sollte frühzeitig parallel zur Bewertung entwickelt werden, da sie Kaufpreis, Transaktionssicherheit und Rendite wesentlich beeinflusst. neomerge integriert Finanzierungsannahmen in das Bewertungs- und Kaufpreismodell und koordiniert bei Bedarf den Austausch mit Finanzierungspartnern und spezialisierten Debt-Advisory-Beratern.
Wann sollte die Post-Merger-Integration geplant werden?
Die Planung der Post-Merger-Integration sollte bereits vor dem Signing beginnen und während der Due Diligence konkretisiert werden. Zu diesem Zeitpunkt werden zentrale Abhängigkeiten, Synergien, kulturelle Unterschiede und operative Risiken sichtbar. Ein belastbarer Integrationsplan definiert Zielbild, Governance, Verantwortlichkeiten, Kommunikation, Day-One-Maßnahmen und Prioritäten für die ersten 100 Tage. Gleichzeitig sollte klar getrennt werden, welche Bereiche integriert werden müssen und wo die Eigenständigkeit des Targets strategisch sinnvoll ist. Eine verspätete oder rein technische Integration gefährdet häufig die Mitarbeiterbindung, Kundenbeziehungen und erwarteten Synergien. neomerge berücksichtigt die Integrationsfähigkeit bereits bei Target-Auswahl, Investment Case und Due Diligence und unterstützt bei der Überführung der Transaktionsannahmen in messbare Umsetzungsmaßnahmen.
Wie lange dauert ein Unternehmenskauf?
Die Dauer eines Unternehmenskaufs hängt wesentlich davon ab, ob ein konkretes Target bereits identifiziert wurde oder zunächst eine systematische Suche erforderlich ist. Eine Target-Sourcing-Kampagne kann mehrere Monate umfassen, da Marktanalyse, Ansprache und Beziehungsaufbau Zeit benötigen. Ab einer grundsätzlichen Einigung folgen typischerweise indikative Bewertung, LOI, Due Diligence, Finanzierung und Vertragsverhandlung. Komplexe Strukturen, regulatorische Prüfungen oder umfangreiche Vollzugsbedingungen können den Zeitplan verlängern. neomerge erstellt einen realistischen Prozessplan, definiert klare Meilensteine und koordiniert alle Parteien, um Verzögerungen zu vermeiden. Geschwindigkeit ist dabei kein Selbstzweck: Entscheidend ist, die erforderliche Analyse und Verhandlung mit ausreichender Sorgfalt durchzuführen, ohne Prozessdynamik und Transaktionssicherheit zu verlieren.
Was zeichnet neomerge als Berater beim Unternehmenskauf aus?
neomerge verbindet die Qualitäts- und Ausführungsstandards führender Investmentbanken mit der persönlichen Betreuung und Agilität einer spezialisierten M&A-Boutique. Unsere Buy-Side-Beratung kombiniert Transaktionserfahrung, tiefes Sektorverständnis und eine proprietäre, datenbasierte Target-Sourcing-Infrastruktur. Dadurch können wir Mandanten sowohl bei bekannten Transaktionsmöglichkeiten als auch bei der systematischen Entwicklung proprietärer Deals unterstützen. Unser Team übernimmt Verantwortung entlang des gesamten Prozesses – von Investment Case und Market Mapping über Bewertung und Due Diligence bis zu Verhandlung und Closing. Als unabhängiger Berater sind wir ausschließlich den Interessen unserer Mandanten verpflichtet. Integrität, Vertraulichkeit und eine kompromisslos hohe Arbeitsqualität bilden die Grundlage jedes Mandats.
1. Strategischer Unternehmenskauf
Der Prozess des Unternehmenskaufs ist nicht nur facettenreich, sondern auch äußerst komplex, wobei er eine signifikante Vorbereitung und durchdachte Planung erfordert. Die strategische Auswahl und Integration eines passenden Targets im Unternehmenskaufprozess, stellt eine wesentliche Säule dar, um das Unternehmenswachstum zielgerichtet zu fördern. Die Identifikation passender Target und Zielunternehmen sowie der Kaufprozess eines Unternehmens kann für einen Käufer - unabhängig ob es sich um eine Privatperson, Finanzinvestor wie z.B ein Private Equity Fonds oder ein strategischer Investor - zahlreiche Herausforderungen mit sich bringen. Herausforderungen wie die Identifikation strategisch relevanter Zielunternehmen, Durchführung einer Due Diligence, Bewertung eines Unternehmens und Führung der Verhandlungen erfordern sorgfältige Planung, Fachwissen und oft auch die Unterstützung durch externe Berater wie M&A Berater, Transaktionsexperten, Rechtsanwälte, Steuerberater und Finanzexperten.
2. Motive des Unternehmenskauf
Wachstum:
Anorganisches Wachstum durch Unternehmenskäufe (M&A) ist in der Regel ein schnellerer Weg für ein Unternehmen, höhere Einnahmen zu erzielen als organisches Wachstum. Ein Unternehmen kann durch den Erwerb oder die Fusion mit einem Unternehmen mit den neuesten Fähigkeiten profitieren, ohne das Risiko eingehen zu müssen, diese intern zu entwickeln.
Marktmacht
Bei einem horizontalen Unternehmenskauf erreicht das entstehende Unternehmen einen höheren Marktanteil und kann die Preise beeinflussen. Vertikale Fusionen führen ebenfalls zu einer stärkeren Marktmacht, da das Unternehmen seine Lieferkette besser kontrollieren kann und somit externen Lieferschocks vorbeugen kann.
Diversifizierung
Unternehmen, die in zyklischen Branchen tätig sind, haben das Bedürfnis, ihren Cashflow zu diversifizieren, um bei einer Rezension in ihrer Branche erhebliche Verluste zu vermeiden. Durch den Erwerb eines Unternehmens in einer nicht zyklischen Branche kann ein Unternehmen diversifizieren und sein Marktrisiko verringern.
Steuerliche Vorteile
Steuerliche Vorteile werden geprüft, wenn ein Unternehmen ein erhebliches steuerpflichtiges Einkommen erzielt, während ein anderes Unternehmen steuerliche Verlustvorträge hat. Der Kauf des Unternehmens mit den steuerlichen Verlusten ermöglicht es dem Erwerber, die steuerlichen Verluste zu nutzen, um seine Steuerschuld zu senken. Allerdings werden Unternehmenskäufe in der Regel nicht nur durchgeführt, um Steuern zu vermeiden.
3. Arten von Transaktionen im Rahmen eines Unternehmenskauf
Horizontale Diversifikation
Bei horizontalen Übernahmen entscheidet sich ein Unternehmen strategisch für die Übernahme eines anderen Unternehmens, das in einer ähnlichen Branche tätig ist, auch wenn es sich nicht um direkte Konkurrenten handelt. Die Beweggründe für solche Übernahmen reichen von der Erweiterung der Marktpräsenz und der Diversifizierung des Produktportfolios bis hin zur Konsolidierung der Marktdominanz und der Erschließung ergänzender Ressourcen.
Diese Transaktionen werden von den Aufsichtsbehörden genauestens geprüft, um sicherzustellen, dass sie nicht zu monopolistischem Verhalten oder wettbewerbswidrigen Praktiken führen. Horizontale Übernahmen sind ein strategischer Schachzug, bei dem ein Unternehmen versucht, seine Marktposition durch gezielte Käufe und nicht durch umfassende Fusionen zu stärken und sich gleichzeitig einen Wettbewerbsvorteil in der gemeinsamen Branche zu verschaffen.
Vertikale Implementation
Vertikale Übernahmen kommen zustande, wenn ein Unternehmen beschließt, seine Position innerhalb der Branche zu stärken, indem es entweder vor- oder nachgelagerte Verbindungen entlang seiner Lieferkette herstellt.
Das Hauptziel hinter vertikalen Unternehmenskäufe ist es, eine größere Kontrolle über die gesamte Lieferkette zu erlangen und dadurch die Abläufe zu optimieren, die Kosten zu senken und die Wettbewerbsfähigkeit zu steigern. Durch den Zusammenschluss wollen diese Unternehmen Prozesse rationalisieren, die Zuverlässigkeit bei der Lieferung wichtiger Inputs sicherstellen und sich eine dominantere Position auf dem Markt sichern.
4. Strukturierungsformen eines Unternehmenskauf
Asset Deal
Beim Asset Deal erwirbt der Erwerber die Assets des Zielunternehmens und zahlt direkt an das Zielunternehmen. Bei einem Asset Deal sind bestimmte Aspekte zu berücksichtigen, wie z. B:
- Da der Erwerber nur die Assets erwirbt, muss er keine Verbindlichkeiten des Zielunternehmens übernehmen.
- Da die Zahlung direkt an das Zielunternehmen erfolgt, ist in der Regel keine Zustimmung der Aktionäre erforderlich, es sei denn, die Assets sind erheblich (z. B. mehr als 50 % des Unternehmens).
- Die erhaltene Entschädigung wird auf Unternehmensebene als Kapitalgewinn beim Zielunternehmen besteuert.
Share Deal
Bei einem Share Deal zahlt der Erwerber den Aktionären des Zielunternehmens Cash und/oder Aktien im Austausch für Unternehmensanteile des Zielunternehmens. In diesem Fall erhalten die Aktionäre des Zielunternehmens eine Entschädigung und nicht das Zielunternehmen. Bei einem Aktienkauf sind bestimmte Aspekte zu beachten:
- Der Erwerber übernimmt alle Aktiva und Passiva des Zielunternehmens - auch solche, die nicht in der Bilanz stehen.
- Um die Abfindung vom Erwerber zu erhalten, müssen die Aktionäre des Zielunternehmens der Transaktion mehrheitlich zustimmen, was ein langwieriger Prozess sein kann.
- Die Aktionäre tragen die Steuerschuld, da sie die Entschädigung direkt erhalten.
5. Synergieeffekte beim Unternehmenskauf
Einer der wichtigsten Schritte im M&A-Prozess ist die Analyse und Bewertung von Übernahmezielen. Dies umfasst in der Regel zwei Schritte: die Bewertung des Zielunternehmens auf eigenständiger Basis und die Bewertung der potenziellen Synergien des Geschäfts.
Bei der Bewertung von Synergien sind zwei Arten von Synergien zu berücksichtigen: harte und weiche Synergien. Harte Synergien sind direkte Kosteneinsparungen, die nach Abschluss des Fusions- und Übernahmeprozesses realisiert werden. Harte Synergien, die auch als operative oder betriebliche Synergien bezeichnet werden, sind Vorteile, die sich mit ziemlicher Sicherheit aus der Fusion oder Übernahme ergeben - wie z. B. Einsparungen bei operativen Kosten wie Sales, Marketing oder Buchhaltung.
Weiche Synergien sind Umsatzsteigerungen, die der Erwerber nach Abschluss der Transaktion zu erzielen hofft. Sie sind "weich", weil die Realisierung dieser Vorteile nicht so sicher ist wie die "harten" Kosteneinsparungen.
Harte Synergien:
- Gemeinsame Informationstechnologie: Jedes Unternehmen verfügt möglicherweise über eigene Informationstechnologien, die in der anderen Firma angewandt oder genutzt werden könnten, um die betriebliche Effizienz zu steigern.
- Effiziente Lieferkette: Ähnlich wie bei der Informationstechnologie kann es, wenn eines der beiden Unternehmen Zugang zu besseren Lieferkettenbeziehungen hat, zu Kosteneinsparungen kommen, von denen das fusionierte Unternehmen profitieren kann.
- Verbesserter Vertrieb und Marketing: Bessere Vertriebs- und Marketingkanäle können es dem fusionierten Unternehmen ermöglichen, Kosten einzusparen, die in der Zeit der Trennung von jedem einzelnen Unternehmen aufgewendet wurden.
- Forschung und Entwicklung: Jedes der beiden Unternehmen kann Zugang zu Forschungs- und Entwicklungsarbeiten gehabt haben, die, wenn sie auf das andere Unternehmen angewendet werden, eine bessere Entwicklung oder Spielraum für Kostensenkungen in der Produktion ohne Qualitätseinbußen ermöglichen. Zum Beispiel könnte ein Unternehmen eine billigere Legierung entwickelt haben, die bei der Herstellung eines Automobils verwendet werden könnte, das das andere Unternehmen produziert.
- Personal: Die fusionierten Unternehmen brauchen keine zwei CEOs oder zwei CFOs usw., und diese Logik gilt für das gesamte Organigramm.
- Patente: Wenn der Erwerber dem Zielunternehmen eine Gebühr für den Zugang zu seinem Patent gezahlt hat, kann durch eine Fusion das Recht an diesem Patent auf den Erwerber übertragen werden, wodurch diese Kosten entfallen.
Weiche Synergien:
- Patente: Ähnlich wie der kostensparende Effekt eines Patents kann der Zugang zu Patenten oder anderen geistigen Eigentumsrechten es dem fusionierten Unternehmen ermöglichen, wettbewerbsfähigere Produkte zu entwickeln, die höhere Einnahmen bringen.
- Komplementäre Produkte: Beide Unternehmen haben vor dem Zusammenschluss möglicherweise komplementäre Produkte hergestellt. Diese Produkte können nun so gebündelt werden, dass sie höhere Umsätze bei ihren Kunden erzielen.
- Komplementäre Geografien und Kunden: Die Fusion zweier Unternehmen mit unterschiedlichen geografischen Gebieten und Kunden kann es dem fusionierten Unternehmen ermöglichen, den Vorteil des besseren demografischen Zugangs zu nutzen und höhere Einnahmen zu erzielen.
Risiken für Synergien:
Synergien werden nicht sofort nach dem Zusammenschluss wirksam. In der Regel werden diese Synergien erst zwei oder drei Jahre nach der Transaktion realisiert. Dieser Zeitraum wird als "Einarbeitungsphase" bezeichnet, in der betriebliche Effizienzsteigerungen, Kosteneinsparungen und zusätzliche neue Einnahmen langsam in das neu fusionierte Unternehmen übernommen werden.
Kurzfristig können die Kosten sogar steigen, da bei der Integration einmalige Kosten anfallen und eine kurzfristige Ineffizienz aufgrund der fehlenden Erfahrung in der Zusammenarbeit und des Aufeinandertreffens der Kulturen entsteht. Wenn der Kulturkonflikt zu groß ist, werden die Synergien möglicherweise nie realisiert.
6. Ablauf eines Unternehmenskaufs
Der Ablauf eines Unternehmenskaufs kann je nach den individuellen Umständen und Anforderungen der beteiligten Parteien variieren. Dennoch gibt es einige grundlegende Schritte, die in den meisten Fällen befolgt werden. Hier ist ein Überblick über den typischen Ablauf eines Unternehmenskauf Prozesses:
Phase 1: Identifikation von Zielunternehmen
- Strategieentwicklung und Zieldefinition: Der erste Schritt besteht darin, eine klare Akquisitionsstrategie zu entwickeln und die Ziele des Unternehmenskaufs festzulegen. Dies umfasst die Identifizierung des Motives hinter dem Kauf, die Bestimmung der gewünschten Art von Unternehmen und die Festlegung der strategischen Vorteile, die durch den Kauf erreicht werden sollen. In der Phase der Identifikation von Zielunternehmen erfolgt die Ableitung der M&A-Strategie aus der übergeordneten Unternehmensstrategie. Dabei werden sorgfältig die strategischen Lücken im Geschäftsfeld identifiziert, welche durch gezielte Übernahmen sinnvoll geschlossen werden können. Dieser strategische Ansatz bildet die Grundlage für den gesamten M&A-Prozess.
- Suche und Bewertung von Zielunternehmen: Sobald die Strategie festgelegt ist, beginnt die Suche nach potenziellen Zielunternehmen, die den definierten Kriterien entsprechen. Dies kann durch interne Recherchen, den Einsatz von Beratungsunternehmen, Netzwerken oder Kontaktaufnahme mit Branchenexperten erfolgen. Sobald potenzielle Zielunternehmen identifiziert wurden, erfolgt eine Bewertung, um ihre finanzielle, rechtliche und betriebliche Situation zu analysieren. Die Erstellung eines Suchprofils und die Definition von Bewertungskriterien sind entscheidende Schritte, um die Suche nach potenziellen Zielunternehmen zu präzisieren. Hierbei werden die Anforderungen und Ziele des Unternehmens berücksichtigt, um die Auswahl geeigneter Kandidaten zu erleichtern. Die Markt-Recherche ist darauf ausgerichtet, grundsätzlich in Frage kommende Zielunternehmen zu identifizieren und in einer Long List zusammenzustellen. Diese umfassende Marktanalyse bildet die Basis für die weiteren Evaluierungsprozesse.
- Shortlist: Schließlich erfolgt die Bewertung der Unternehmen auf der Long List, wobei diejenigen ausgewählt werden, die für eine mögliche Akquisition infrage kommen. Diese ausgewählten Unternehmen werden auf die Short List gesetzt und bilden den Fokus für die nächste Phase des M&A-Prozesses. Ein solcher selektiver Ansatz gewährleistet eine zielgerichtete und effiziente Suche nach passenden Zielunternehmen.
Phase 2: Ansprache
- Priorisierung der Zielunternehmen: Zunächst erfolgt die Priorisierung der Zielunternehmen, um die begrenzten Ressourcen effizient einzusetzen. Dies beinhaltet die sorgfältige Auswahl der aussichtsreichsten Kandidaten für potenzielle Akquisitionen.
- Anonyme Kontaktaufnahme: Nach der Priorisierung wird der Kontakt zu den Zielunternehmen aufgenommen, wobei Diskretion und Sensibilität oberste Priorität haben. In vielen Fällen erfolgt die erste Kontaktaufnahme anonym, um die grundsätzliche Verkaufsbereitschaft zu ermitteln. Dieser Schritt dient dazu, eine gemeinsame Basis für den weiteren Dialog zu schaffen.
- Vertraulichkeitsvereinbarung: Der nächste bedeutende Schritt ist der Abschluss einer Vertraulichkeitsvereinbarung. Diese rechtliche Absicherung gewährleistet die Vertraulichkeit der Informationen und bildet die Grundlage für den Austausch sensibler Unternehmensdaten. Schließlich können nun vertrauliche Gespräche auf Gesellschafter- und/oder Geschäftsführungsebene erfolgen. Hierbei werden die strategischen Ziele und Interessen beider Seiten erörtert. Diese Gespräche sind von hoher Bedeutung, da sie den Grundstein für den weiteren Verlauf des M&A-Prozesses legen und das gegenseitige Vertrauen vertiefen.
Phase 3: Indikative Bewertung und Absichtserklärung (LOI)
- Attraktivitätsanalyse interessierter Unternehmen: In der Phase der indikativen Bewertung und Absichtserklärung erfolgt eine gründliche Analyse der identifizierten Zielunternehmen, um deren Attraktivität als potenzielle Akquisitionskandidaten zu bewerten. Dies umfasst die sorgfältige Dokumentation der interessierten Unternehmen sowie eine erste Empfehlung hinsichtlich einer möglichen Kauf- oder Nicht-Kauf-Entscheidung.
- Indikative Unternehmensbewertung: Eine zentrale Komponente dieser Phase ist die indikative Unternehmensbewertung, die auf fundierten finanziellen Analysen und Bewertungsmethoden basiert. Diese Bewertung legt den Grundstein für die weiteren Verhandlungen und bildet eine wichtige Entscheidungsgrundlage.
Im Anschluss erfolgt die Rückmeldung an die Zielunternehmen, wobei Transparenz und Offenheit in Bezug auf die Absichten und Kriterien der Akquisition gewahrt werden. Dies trägt zur Schaffung eines vertrauensvollen Verhandlungsumfelds bei. - Absichtserklärung: Schließlich werden Verhandlungen zur Absichtserklärung geführt, in der wesentliche Transaktionsparameter festgelegt werden. Diese Absichtserklärung, auch als Letter of Intent (LOI) bekannt, markiert einen bedeutenden Meilenstein im M&A-Prozess und schafft die Grundlage für die weiteren Schritte der Transaktion.
Phase 4: Due Dilligence
In der vierten Phase, der Due Diligence, übernimmt die Leitung eines interdisziplinären Teams die Verantwortung. Dieses Team setzt sich aus Rechtsanwälten, Wirtschaftsprüfern, Steuerberatern, Experten und anderen Spezialisten zusammen. Die Koordination und Abstimmung der Due Diligence-Anforderungen sind von entscheidender Bedeutung, um sicherzustellen, dass alle relevanten Fachgebiete gründlich geprüft werden.
Die Due Diligence-Prüfung erstreckt sich auf verschiedene Bereiche, darunter Markt und Wettbewerb, Geschäftsplanung, Synergiepotenziale und Integrationsmöglichkeiten sowie Human Resources. Während dieses Prozesses leitet das Team den Frage-Antwort-Dialog und führt Gespräche mit dem Management des Zielunternehmens, um umfassende Einblicke zu gewinnen.
Die Ergebnisse der Due Diligence werden in einem umfassenden Bericht zusammengefasst, der die Implikationen für die Unternehmensbewertung und den Kaufvertrag enthält. Hierbei erfolgt auch die Überarbeitung der Unternehmensbewertung, um die aktuellen Erkenntnisse zu berücksichtigen. Zudem werden in dieser Phase die Details zur Finanzierung des Kaufpreises organisiert und geklärt, um den Unternehmenskauf erfolgreich abzuschließen.
Phase 5: Kaufvertrag
Im Rahmen des Kauf- und Verkaufsvertragsprozesses sind mehrere entscheidende Schritte zu beachten. Nach Abschluss einer gründlichen Due-Diligence-Prüfung ohne wesentliche Probleme oder Bedenken erfolgt der nächste Schritt in Form der Ausführung eines endgültigen Verkaufsvertrags. Dabei treffen die beteiligten Parteien eine finale Entscheidung über die Art des Kaufvertrags, sei es ein Asset-Deal (Vermögensverkauf) oder ein Share-Deal (Anteilsverkauf).
Die Finanzierungsstrategie für die Übernahme wird in der Regel erst nach Unterzeichnung des Kauf- und Verkaufsvertrags konkretisiert, obwohl der Erwerber zuvor bereits Finanzierungsoptionen erkundet hat.
Mit dem Abschluss und der Integration der Akquisition schließt der Deal ab, und die Managementteams des Ziel- und des erwerbenden Unternehmens arbeiten gemeinsam am Prozess der Fusion der beiden Firmen.
Des Weiteren werden wesentliche Beiträge zum Inhalt des Kaufvertrags geleistet, insbesondere in Bezug auf den Kaufpreis, Gewährleistungen und Garantien. Die Verhandlungsführung spielt hierbei eine entscheidende Rolle, und das Kaufpreisangebot wird durch spezifische Analysen gestützt. Ein detailliertes Kaufpreismodell, das zwischen fixen und erfolgsabhängigen Elementen unterscheidet, wird erarbeitet, ebenso wie eine präzise Kaufpreisformel definiert wird. Zudem werden Regelungen zur Weiterbeschäftigung der Alt-Eigentümer oder der Geschäftsführung im Zielunternehmen getroffen. Die Berechnung des effektiven Kaufpreises zum Stichtag und die Koordination der Kaufpreiszahlung sind weitere wichtige Aspekte dieses komplexen Prozesses.
Phase 6 Integration des erworbenen Unternehmens:
Nach dem Abschluss des Kaufvertrags beginnt die Phase der Integration des erworbenen Unternehmens. Dies beinhaltet die Zusammenführung der operativen Prozesse, Systeme, Mitarbeiter und Kulturen beider Unternehmen. Eine sorgfältige Planung und Durchführung der Integration ist entscheidend, um einen reibungslosen Übergang zu gewährleisten und Synergieeffekte zu realisieren.
Überwachung und Nachbereitung:
Nach der Integration des erworbenen Unternehmens ist es wichtig, die Performance und den Erfolg der Akquisition zu überwachen. Dies beinhaltet die Überprüfung der erzielten Synergien, die Anpassung der Geschäftsstrategie bei Bedarf und die Durchführung von Nachbereitungsmaßnahmen, um sicherzustellen, dass die Ziele des Unternehmenskaufs erreicht werden.
7. Firmenanteile Kaufen - Bewertung, Kaufpreis und Finanzierung
Bei einer M&A-Transaktion wird der Bewertungsprozess sowohl vom Erwerber als auch vom Zielunternehmen durchgeführt. Der Erwerber wird das Targetunternehmen zum niedrigsten Preis erwerben wollen, während die Gegenpartei den höchsten Preis anstrebt.
Daher ist die Bewertung ein wichtiger Bestandteil im Rahmen von Fusionen und Übernahmen (Mergers & Acquisitions), da sie Käufer und Verkäufer befähigt, vorbeireitet in die Verhandlung des Transaktionspreis zu gehen. Im Folgenden werden drei wichtige Bewertungsmethoden vorgestellt, die zur Bewertung des Zielunternehmens verwendet werden:
- Discounted-Cashflow-Methode (DCF): Der Wert des Zielunternehmens wird auf der Grundlage seiner künftigen Cashflows berechnet.
- Analyse vergleichbarer Unternehmen: Zur Ermittlung des Wertes des Zielunternehmens werden relative Bewertungskennzahlen für börsennotierte Unternehmen herangezogen.
- Analyse vergleichbarer Transaktionen: Zur Ermittlung des Wertes des Zielunternehmens werden Bewertungskennzahlen für frühere vergleichbare Transaktionen in der Branche herangezogen.
8. GmbH kaufen - Die Chancen und Herausforderungen eines Unternehmenskaufs für Strategen und Private Equity
Unternehmensanteile Kaufen - Die Chancen
Der Kauf eines Unternehmens im DACH-Raum bietet eine Vielzahl von Chancen für Unternehmen, die ihr Geschäft erweitern oder in den DACH Markt eintreten möchten. Eine der Hauptchancen beim Erwerb einer Firma im DACH-Raum liegt in dem Zugang zu einem großen Markt und einer breiten Palette von Industrien und Sektoren. Diese Region ist international für seine Innovationskraft, Technologieexpertise und hochwertige Produkte bekannt. Durch den Kauf eines etablierten Unternehmens können Investoren sofort von dieser Reputation und dem vorhandenen Kundenstamm profitieren. Darüber hinaus bietet der DACH-Markt auch einen hochqualifizierten Arbeitskräftepool und eine gut entwickelte Infrastruktur.
Insgesamt bietet der Kauf einer Firma im DACH-Raum beträchtliche Chancen für internationale Investoren. Mit einer starken Wirtschaft, einem großen Markt und einer hochqualifizierten Arbeitskraft kann Deutschland ein Sprungbrett für Wachstum und Expansion sein. Um jedoch erfolgreich zu sein, ist es wichtig, die Chancen und Herausforderungen des deutschen Marktes zu verstehen und sich auf eine gründliche Planung, rechtliche Beratung und kulturelle Anpassung vorzubereiten. Durch die sorgfältige Umsetzung dieser Schritte können Unternehmen ihren Erfolg beim Erwerb einer Firma in Deutschland maximieren.
Große, mittelständische und kleine Unternehmen kaufen - Die Herausforderungen
Der Prozess des Kaufs eines Unternehmens ist gespickt mit einer Vielzahl von Hürden und Schwierigkeiten, die sowohl für erfahrene Investoren als auch für Neulinge in der Branche anspruchsvoll sein können. Von der sorgfältigen Identifizierung und Auswahl des richtigen Zielunternehmens über die komplexe Due Diligence bis hin zur strategischen Integration des erworbenen Unternehmens – jede Phase des Akquisitionsprozesses birgt eigene, einzigartige Herausforderungen.
- Zielidentifikation (Target Identification): Die Identifikation des richtigen Zielunternehmens ist ein entscheidender erster Schritt. Dies erfordert eine gründliche Marktanalyse, um potenzielle Zielunternehmen zu identifizieren, die den eigenen strategischen Zielen und Anforderungen entsprechen. Dies kann eine Herausforderung sein, da es darum geht, Unternehmen zu finden, die nicht nur finanziell attraktiv, sondern auch in Bezug auf Produktlinien, Marktpräsenz oder Technologie passend sind.
- Richtige Ansprache der ausgewählten Unternehmen: Nachdem potenzielle Zielunternehmen identifiziert wurden, ist die richtige Ansprache entscheidend. Eine effektive Kommunikation und das Aufbauen einer Beziehung zum Management des Zielunternehmens können entscheidend für den Erfolg der Akquisition sein. Dabei muss mit Diskretion und strategischem Geschick vorgegangen werden, um Interesse zu wecken, ohne dabei die Geschäftsbeziehungen oder den Marktwert des Zielunternehmens zu beeinträchtigen.
- Strategische Passung: Eine weitere Herausforderung besteht darin, Unternehmen zu finden, die strategisch passend sind. Dies bedeutet, dass das Zielunternehmen nicht nur finanziell attraktiv sein sollte, sondern auch in das bestehende Geschäftsmodell, die Unternehmenskultur und die langfristigen strategischen Ziele des Käufers passen sollte. Die Herausforderung liegt darin, über die offensichtlichen finanziellen Aspekte hinauszugehen und zu bewerten, wie gut das Zielunternehmen in die zukünftige Vision und Strategie des Käufers integriert werden kann.
- Due Diligence: Eine gründliche Prüfung des Unternehmens ist entscheidend. Dies beinhaltet die Überprüfung von Finanzberichten, rechtlichen Dokumenten, Kundenverträgen, Mitarbeiterinformationen und anderen wichtigen Unterlagen. Diese Phase kann zeitaufwendig und komplex sein, insbesondere wenn das Unternehmen eine komplexe Struktur oder unklare finanzielle Aufzeichnungen hat.
- Bewertung des Unternehmens: Die Bestimmung des richtigen Kaufpreises kann schwierig sein. Es beinhaltet die Bewertung von Vermögenswerten, Schulden, Ertragskraft, Marktpositionierung und zukünftigen Wachstumspotenzialen. Fehleinschätzungen in der Bewertung können zu einer Überzahlung oder verpassten Gelegenheiten führen.
- Finanzierung: Die Sicherung der notwendigen Finanzmittel, sei es durch Eigenkapital, Fremdfinanzierung oder eine Kombination aus beidem, kann eine Herausforderung darstellen. Dies hängt oft von der Kreditwürdigkeit des Käufers, den Marktbedingungen und dem Zustand des zu kaufenden Unternehmens ab.
- Vertragsverhandlungen: Die Aushandlung der Kaufbedingungen, einschließlich Preis, Zahlungsmodalitäten, Garantien und Haftungen, kann kompliziert sein. Beide Parteien haben oft unterschiedliche Interessen, die zu längeren Verhandlungen führen können.
- Kulturelle Integration: Die Integration zweier Unternehmenskulturen kann eine der größten Herausforderungen sein. Unterschiede in der Arbeitsweise, in den Unternehmenswerten und in der Mitarbeiterführung können zu Konflikten und einer geringeren Produktivität führen.
- Regulatorische Genehmigungen: In einigen Fällen kann der Kauf eines Unternehmens die Genehmigung durch Regulierungsbehörden erfordern, insbesondere in regulierten Branchen oder bei großen Transaktionen, die Wettbewerbsbedenken aufwerfen könnten.
- Post-Merger-Integration: Die effektive Integration des erworbenen Unternehmens in die bestehenden Geschäftsabläufe kann komplex sein. Dies umfasst die Konsolidierung von Systemen, Prozessen und Teams sowie das Management von Erwartungen bei Stakeholdern und Mitarbeitern.
- Risikomanagement: Der Käufer muss potenzielle Risiken, wie versteckte Schulden, Rechtsstreitigkeiten, Umweltfragen oder unaufgedeckte Haftungen, identifizieren und managen.
9. Erfolgreicher Unternehmenskauf und Buy & Build: Die Bedeutung der richtigen Beratung
Eine entscheidende Komponente für den Erfolg eines Unternehmenskauf Prozesses ist die Zusammenarbeit mit der richtigen Beratungsfirma. Eine professionelle M&A Beratung beim Unternehmenskauf kann Unternehmen dabei unterstützen, die richtigen strategischen Entscheidungen zu treffen, Risiken zu minimieren und den Wert der Transaktion zu maximieren.
Eine erfahrene Beratungsfirma verfügt über umfangreiches Fachwissen und langjährige Erfahrung in der Durchführung von Unternehmenskäufen. Sie kann Unternehmen bei der Entwicklung einer klaren Akquisitionsstrategie unterstützen, potenzielle Zielunternehmen identifizieren, eine umfassende Due Diligence durchführen und bei der Verhandlung und dem Abschluss des Transaktionsvertrags helfen. Die richtige Beratungsfirma bringt nicht nur Fachkenntnisse mit, sondern auch ein breites Netzwerk von M&A Experten und Sektor-Fachleuten, die zur Bewertung von Zielunternehmen beitragen und sicherstellen, dass die Interessen des Käufers jederzeit geschützt sind. Zudem hilft sie dabei, mögliche Fallstricke zu erkennen, die den Erfolg der Transaktion gefährden könnten, und bietet Lösungen, um diese Herausforderungen zu bewältigen.
Insgesamt ist die richtige M&A Beratung von großem Wert, um Unternehmen bei jedem Schritt des Unternehmenskauf Prozesses zu begleiten und sicherzustellen, dass die Transaktion erfolgreich verläuft. Sie bietet Fachwissen, Erfahrung und ein umfangreiches Netzwerk, um Unternehmen dabei zu unterstützen, ihre strategischen Ziele im Rahmen von Buy und Build Konzepten zu erreichen und langfristiges Wachstum zu fördern.